

消费者并非简单“抛弃”30元的中高端品牌,而是在市场教育完成后,根据“日常刚需”与“品质体验”两种截然不同的场景,主动将消费决策拆分为“9.9元提神工具”和“30元以上生活提案”,同时因经济压力与理性回归,对中间价格带的品牌溢价产生了强烈的“过敏”反应**。
一、核心事实:市场从“价格战”转向“两极分化”
中国咖啡市场在经历近三年的9.9元价格战后,并未出现中高端品牌的全面溃败,而是呈现出明显的两极分化格局。
大众市场: 以瑞幸、库迪为代表,主打9.9元或10-15元价格带,核心卖点是方便、提神、高性价比。
精品市场: 以Grid Coffee、皮爷咖啡为代表,客单价维持在30-50元,主打手冲、单一产地豆和空间体验,依旧实现了高双位数的销售增长。
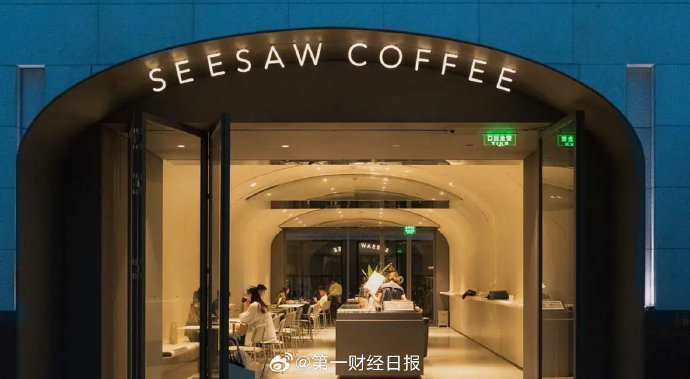
中间地带承压: 真正被“抛弃”的是那些价格处于20-30元之间,既无法在性价比上与9.9元咖啡竞争,又难以提供明确品质或体验溢价的“夹心层”品牌,例如初代精品咖啡Seesaw已进入破产清算流程。 【#资本重新押注30元咖啡#,#你更愿意
二、直接原因:消费者“转身”背后的多重驱动力
1. 价格锚点的重塑与降级
9.9元成为“心理锚点”: 库迪和瑞幸持续两年的价格战,将“一杯现磨咖啡”的合理价格锚定在10元以内,极大改变了消费者的心理预期。
对比效应显现: 当消费者发现30元咖啡在盲测中与9.9元咖啡差异有限时,为品牌溢价付费的意愿会显著降低。
2. 场景化消费的明确切割
通勤与日常场景: 上班族将咖啡视为“续命刚需”,9.9元的美式拿铁随买随走,经济实惠,高频饮用下每月能省下数百元。
社交与休闲场景: 30元以上的咖啡则被明确为购买“第三空间”氛围、服务或风味体验的消费,消费者并非不舍得花钱,而是将溢价与具体的场景价值严格挂钩。
3. 经济压力与消费理性的双重回归
“一杯奶茶钱”的反思: 在预期收入增长放缓的背景下,年轻人开始对高频小额消费进行复盘,意识到30元看似不贵,但日积月累是一笔巨大开销,因此主动减少“无感消费”。
对溢价的普遍“过敏”: 当下消费者主张“可以买贵的,但不能买贵了”,他们认为许多30元咖啡的成本大部分花在营销和店铺租金上,而咖啡豆和出品的品质并不值这个价。
4. 低价产品的品质进步
以瑞幸为代表的连锁品牌,通过规模化采购、数字化运营和爆品策略(如生椰拿铁),成功提供了口味稳定、制作标准的咖啡产品,削弱了中高端品牌在口味上的绝对优势。
连锁咖啡店在出品质量上不断向独立精品店靠拢,使得消费者无需付出数倍价格也能获得一杯好喝的咖啡。
三、行业代价与趋势
长期补贴的不可持续性: 9.9元价格战导致品牌“增收不增利”,瑞幸、库迪均因成本压力和利润下滑而逐步收缩优惠范围,提价成为必然。
独立与精品咖啡生存维艰: 低价咖啡的冲击导致大量缺乏核心竞争力的独立咖啡店和中间带精品品牌(如Seesaw)陷入生存危机,面临闭店或破产的困境。
资本转向全价格带布局: 瑞幸大股东收购高端品牌“蓝瓶咖啡”,标志着市场策略从单一的价格竞争转向“大众走量+高端赚溢价”的生态系统构建。
