

2025年下半年至今,全球内存市场正经历一场由AI服务器需求引爆的"超级牛市",消费级内存价格普遍暴涨150%-300%,部分型号单日涨幅达数十元,而这场风暴的本质是AI算力军备竞赛对消费级产能的全面挤压。
一、内存涨价的根源:AI吞噬产能与供应链失衡
AI服务器需求爆炸式增长
单台AI服务器的内存消耗量是普通服务器的8-10倍,例如训练千亿参数大模型需3-4倍于参数量的内存支持。目前全球AI数据中心已消耗53%-70%的DRAM月产能,头部云厂商(如OpenAI、谷歌)甚至提前锁定2026年高端产能。
产能结构性转移
三星、SK海力士、美光等国际巨头将70%-90%的先进制程产能转向高利润产品:
HBM内存(高带宽内存):毛利率超60%,但3D堆叠工艺复杂导致良率仅60%-70%;
服务器级DDR5:订单被科技巨头包圆,排期至2028年;
消费级DDR4产能被压缩80%,NAND闪存扩产因设备短缺受阻,加剧全品类短缺。
囤货与周期叠加
贸易商资本入场囤货套利,二手市场出现"拆机条理财"现象,进一步推高现货价格。此前2023-2024年内存价格低迷,厂商减产保价,2025年AI需求爆发后供需彻底逆转,形成"剪刀差"式涨价。
二、消费端连锁反应:装机成本飙升与终端策略调整
硬件价格失控
消费级内存:DDR5半年涨幅超300%,32GB套装从1300元飙至2700元;DDR4涨幅150%以上,16GB单条从180元涨至690元;
固态硬盘:2TB型号从700元涨至2800元,手机512GB版本较256GB贵400元;
极端案例:256GB服务器内存条单价超4万元,100根价值堪比上海郊区房产。
终端厂商应对策略
涨价:PC厂商(联想、戴尔)笔记本调价500-1500元,手机旗舰机存储成本占比从20%升至40%;
降配:中低端手机内存从16G缩水至12G,或采用低成本替代方案;
延期升级:中小企业推迟硬件采购,消费者转向"非刚需观望"策略。
隐性成本传导
路由器、机顶盒等设备受冲击更甚——内存芯片占物料成本比例从3%飙升至20%,中低端型号价格涨幅达7倍,拖累网络部署进度。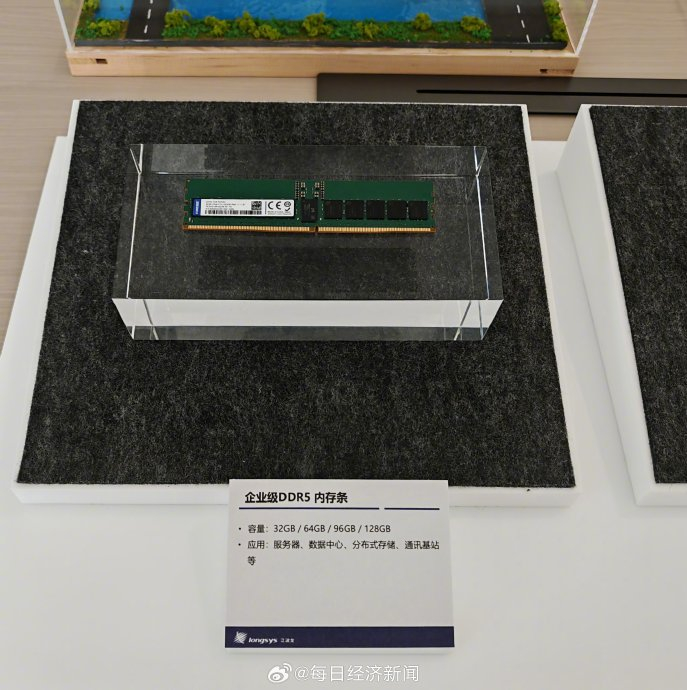
三、Z世代装机党的困境与突围路径
装机成本翻倍
DIY市场双通道DDR4内存成本同比翻倍,DDR5平台装机预算增加50%,部分玩家被迫降低配置或暂缓升级计划。
国产替代机遇
技术突破:长鑫存储量产DDR5芯片,价格比国际品牌低15%-20%;长江存储3D NAND技术突破;
供应链替代:兆易创新、江波龙等企业凭借低价库存和国产化逻辑,2025年净利润增超4倍。
理性消费策略
刚需用户优选国产颗粒产品,暂避高价国际品牌;
非急用可观望至2026年Q3,预计HBM良率提升后消费级产能将逐步释放;
关注"轻硬件+重服务"趋势,如云电脑、端侧AI设备降低本地存储依赖。
四、未来趋势:阵痛期与重构逻辑
涨价持续性
供需缺口或延续至2027年,但消费端疲软(2026年智能手机出货量预计下滑2%)可能倒逼产能再平衡。
产业生态重塑
技术革新:先进封装(如2.5D/3D堆叠)成为突破"内存墙"的关键,降低对单一硬件性能的依赖;
消费逻辑转型:硬件从"拼参数"转向"为体验付费",例如AR眼镜、医疗级穿戴设备通过功能增值抵消存储成本。
风险警示
需警惕囤货泡沫——当前"电子茅台"式炒作脱离基本面,周期拐点后价格可能骤降。
这场由AI算力需求引发的内存危机,本质是科技巨头与普通消费者对有限产能的争夺。短期来看,Z世代装机党确实在为科技巨头的AGI竞赛分摊成本;但长期而言,国产替代提速与技术路线革新,终将推动市场回归理性平衡。 (以上内容均由AI生成)
